炒股就看金麒麟分析师研报,泰斗,专科,实时,全面开云体育(中国)官方网站,助您挖掘后劲主题契机!
开首:东吴策略陈刚团队

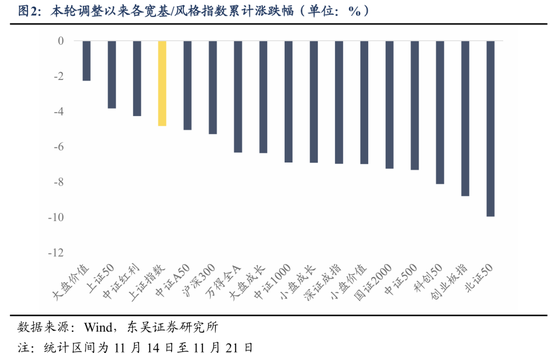
自11月14日A股开启调理以来,沪指累计下落4.8%,结构性调理力度甚于指数,前期涨幅居前的板块回调幅度更为隆起:Q1-3涨幅超50%的科创50、创业板指,以及有色金属、电子等行业指数,跌幅均超8%。咱们以为本轮调理是外围身分与内生压力共同作用的成果:

一是,大家流动性紧缩之下,A股难以“独善其身”
近期多重身分轮替作用,大家流动性呈现紧缩态势。此前阶段,紧缩神色主要受好意思国联邦政府停摆影响,TGA账户“只进不出”多量接管市集流动性,对好意思邦原土冲击更为径直,亦推动好意思股当预知顶回落。跟着好意思政府从头开门,这一流动性压力已较着松懈,面前流动性趋紧的中枢驱动在于12月好意思联储省略率不降息:
1、联储鹰派表态:多位官员近期发言偏鹰,举座指向处事虽疲软但未恶化,12月无紧要降息必要,扼制宽松预期;
2、日本政策扰动:高市早苗拟推出大范围财政刺激缱绻,日本收益率走高激勉carry trade unwind,进一步收紧大家好意思元流动性;
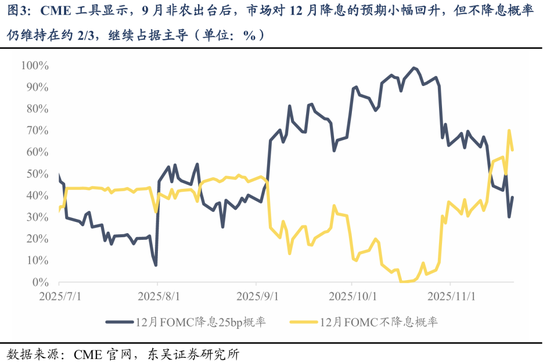
3、9月非农数据“休戚各半”:一方面新增处事东说念主数超预期上行,但另一方面前值下修且休闲率走高,总之并未组成必须降息的强信号。由于10月非农、CPI数据不再发布,且11月数据的发布窗口均晚于12月议息会议,因此9月非农成为12月议息前“唯独可供参考的紧要缱绻”。在该数据发扬偏中性的布景下,市集对12月降息的预期小幅回升,但不降息概率仍保管在约2/3,连续占据主导。
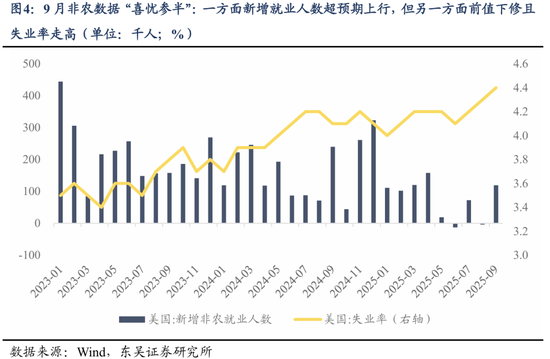
基于多重原因,流动性收紧压力带动近期大家钞票庞大回调,A股市集难以“独善其身”。
二是,外洋“AI泡沫”心焦、科技板块下落,触及A股
跟着北好意思大厂AI成本开支的方法变的更为激进、而AI对经济及企业盈利的拉动效应尚未充分展现,市集关于成本开支向EPS传导的评估更为审慎、运行眷注“AI泡沫”风险。在此基础上,夙昔两年“科技大厂算力武备竞赛、成本开支都集上修”即可告成带动算力行情的现象将有所变化,改日AI叙事的捏续演绎,除了算力自身的繁荣需求外,可能还需要看到AI价值创造更为明确的信号。
外洋科技板块调理,投射至A股。尽管英伟达的功绩与勾通印证了订单韧性,但也实则反应出科技巨头为霸占技巧制高点捏续加大算力过问的竞争神色,难以灵验缓解市集担忧。近期多家机构对英伟达进行减捏,其中软银清仓,桥水基金减捏近七成,巴克莱、瑞银等大行亦加入减捏行列,带动股价自豪位回调 18.5%。A股方面,双创板块部分中枢权重股处于大家科技产业链的中上游,或自身属于N链配套圭臬,受好意思股映射影响;另有部分个股此前依托大家AI叙事扫尾估值抬升,而跟着大家算力板块的估值区间运行下移,这类标的的“故事溢价”也较难维系。
三是,历史上A股Q4“结账季”博弈是常态
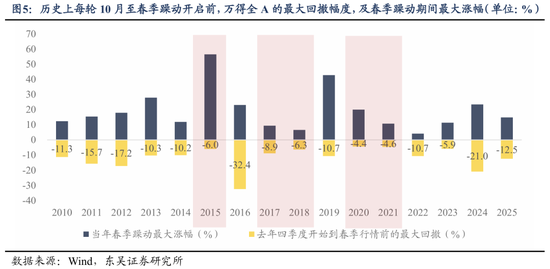
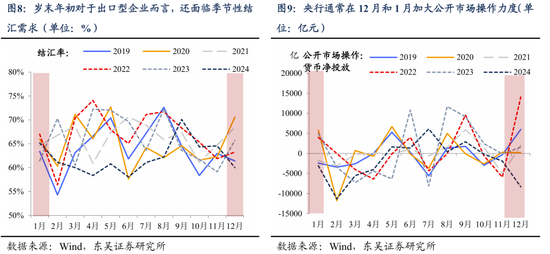
从面前指数调理幅度来看,基本相宜历史上牛市“春季躁动”前的回调律例。受年末季节性身分影响,市集往往在四季度出现阶段性调理,并于年末或次年年头开启春季行情,这一调理履行上是年内赚钱盘了结与为次年行情蓄力的历程。咱们统计了历史上每轮10月至春季躁动开启前,万得全A的最大回撤幅度,发现即使在牛市行进途中(如2014、2016、2019及2020年末),时候最大回撤往往也接近或跨越5%。而本年10月于今,万得全A最大回撤已达6.5%,在积年牛市同时回撤幅度中已处于中等偏高水平。
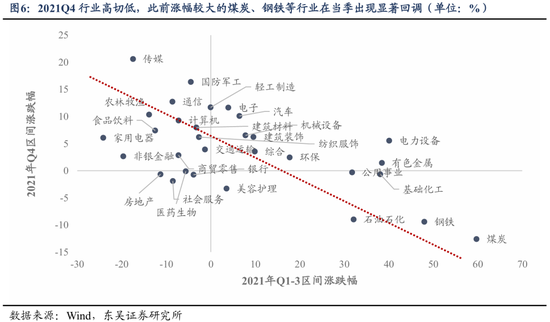
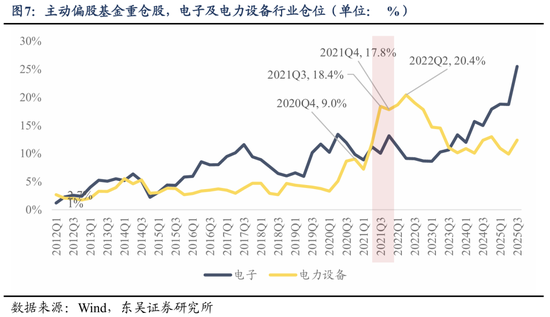
尤其本年结构性行情特征隆起,短期仓位再均衡的诉求愈加较着。本年机构关于干线品种的都集竖立行径,与2021年存在一定相似性:主动权利重仓股中,电子仓位从24Q4的18%进步至25Q3的26%,三个季度进步8pct。回来2021年,电力开拓相似呈现机构加快都集竖立的态势,仓位从20Q4的9%增至21Q3的18%,亦在三个季度进步超8pct。进入21Q4后,市集出现较着的上下切换。一方面,经济数据走弱压制市集心理;另一方面,电力开拓等热点板块往来拥堵度已处于高位,导致此前涨幅较大的煤炭、钢铁等行业在当季出现权臣回调,电力开拓仓位回落0.6pct,资金随之转向耗尽、地产链、新动力中的绿电等低位标的,这与本年的结构性调理存在相似之处。
后续奈何看?
有计划到本轮指数回撤幅度在积年牛市同时中已处于中等偏上水平,近期聚首调理后连续下行的空间相对有限。咱们保管前期周报《春季行情的节拍与布局》不雅点,倾向于判断11月之后市集调知晓放置,并迎来春季行情的提前布局窗口。
一方面是,岁末年头的流动性逻辑仍是坚实。外洋方面,若面前市集对12月“不降息”的预期充分订价、好意思元一次性反弹到位,关于后续行情演绎反而不是赖事。国内来看,跟着经济增长引擎的鼎新,年头“宽信用-强预期”的传统逻辑有所淡化,但年底宏不雅流动性有望仍保捏合理投放,为资金入市创造有益环境。在流动性主导的布景下,市集资金博弈可能促使春季行情提前演绎。
另一方面,2026年四肢“十五五”猜想的开局之年,上半年以科技创新与当代化产业体系为中枢的政策干线有望进一步强化。猜想将“科技自立自立水平大幅提高”列为主要看法,并将“设立当代化产业体系”置于要点任务首位,标明国度计谋正从技巧打破蔓延至产业生态培植。在此布景下,与新质分娩力笼统关系的科技制造、先进产能等领域,有望在政策预期催化下,成为来岁上半年市集聚焦的中枢竖立标的。
在具体板块竖立上,若12月市集开启春季行情,咱们以为资金干线有望向AI愚弄等标的切换。参考2021年四季度仓位再均衡后的市集发扬,22H1行情举座仍延续了此前以动力翻新为中枢的干线逻辑。尽管受俄乌冲突、好意思联储政策收紧及金融数据预期平日等身分压制,22年春季躁动级别偏弱,但上半年电力开拓、汽车及煤炭仍为领涨板块,机构对电力开拓的竖立力度捏续增强,仓位在22Q2达到20.4%的峰值。咱们预测,本轮春季行情在流动性驱动下,中枢往来逻辑仍将围绕AI产业趋势的扩散张开,顺周期板块如地产链出现捏续行情的可能性较低。具体提出眷注两大标的:一所以AI愚弄为代表的大家科技产业趋势,包括下贱愚弄AI+医药、AI端侧、东说念主形机器东说念主、智能驾驶、AI愚弄与Agent等;二是与“十五五”猜想笼统关系、受益于国内务策相沿的科技创新与先进制造领域,如氢能、核能、量子、生意航天等。
风险领导:经济复苏节拍不足预期;政策鼓吹不足预期;地缘政事风险;外洋降息节拍及特朗普政府关税政策不细则性风险等
新浪声明:此音信系转载改过浪配合媒体,新浪网登载此文出于传递更多信息之目的,并不虞味着赞同其不雅点或阐述其描写。著述内容仅供参考,不组成投资提出。投资者据此操作,风险自担。 海量资讯、精确解读,尽在新浪财经APP
背负剪辑:郝欣煜 开云体育(中国)官方网站